Stornogebühr und Ausfallrechnung
Gast sagt ab oder kommt nicht: kostenfrei stornieren oder die Gebühr berechnen – ohne Excel, mit verknüpfter Rechnung.
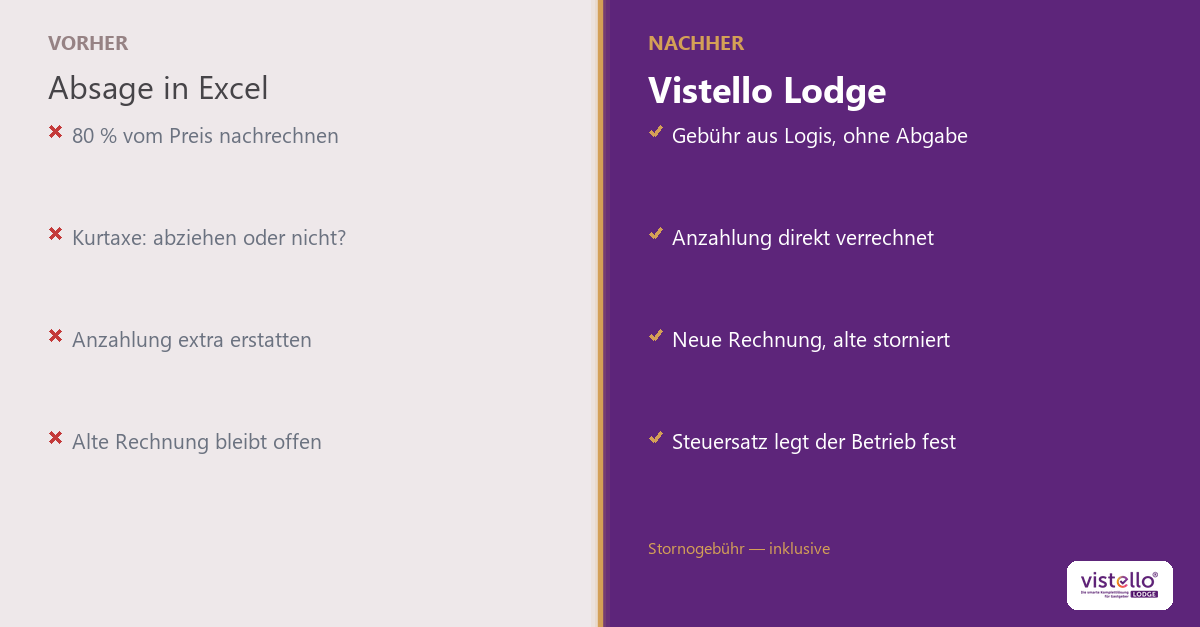
Freitag, 18 Uhr. Der Gast kommt nicht. Die Anzahlung ist auf dem Konto, die Einheit steht leer. Jemand öffnet Excel: 80 Prozent vom Übernachtungspreis – und dann die Fragen, die länger dauern als die Absage selbst.
Wenn die Absage in Excel landet
Kurzfristige Absage und No-Show kommen in jedem Haus vor. Typisch ist ein Prozentwert aus den AGB, eine alte Rechnung, die offen bleibt, und eine Anzahlung, die jemand später „irgendwie“ verrechnet.
Drei Stellen haken: Gehört die Übernachtungsabgabe in die Basis? Welcher Umsatzsteuersatz steht auf der Ausfallrechnung? Und bleibt die ursprüngliche Buchung im Plan stehen, obwohl niemand anreist?
Was bei der Stornogebühr wirklich zählt
Zuerst die Entscheidung: Es fällt nichts an, oder es entsteht eine Gebühr. Fällt nichts an, müssen Buchung und Rechnung trotzdem sauber storniert werden, damit die Einheit wieder frei ist.
Fällt eine Gebühr an, ist die Basis Übernachtung und Leistungen. Die Übernachtungsabgabe fällt bei der Stornierung nicht an und gehört nicht in den Prozentsatz.
Den Umsatzsteuersatz bestimmt der Betrieb zusammen mit der Steuerberatung. Das System rechnet den gewählten Satz, es entscheidet ihn nicht. Voreingestellt ist 0 Prozent. Alternativ stehen 7 und 19 Prozent. Bei Kleinunternehmern bleibt es bei 0 Prozent.
Was die Stornierung in Vistello Lodge leistet
Dokumentierter Leistungsumfang – ohne separates Tool. Derselbe Dialog an Buchung, Rechnung und im Belegungsalltag:
-
Kostenfrei oder mit Gebühr
Kostenfreie Stornierung setzt die Gebühr auf 0,00 €. Die kostenpflichtige Variante legt eine neue Stornogebühr-Rechnung an und storniert die bisherige Aufenthaltsrechnung.
-
Basis ohne Abgabe
Angezeigt werden Logis und Leistungen. Die Übernachtungsabgabe steht daneben als Hinweis, dass sie bei der Stornierung nicht anfällt.
-
Schnellwahl und Betrag
10, 20, 25, 50, 80, 90 und 100 Prozent, dazu „Anzahlung einbehalten“, wenn eine Anzahlung eingegangen ist. Prozent und Bruttobetrag bleiben gekoppelt, ein eigener Satz ist möglich.
-
Steuersatz nach Wahl
Voreingestellt ist 0 Prozent. Fällt keine Umsatzsteuer an und ist der Betrieb kein Kleinunternehmer, steht auf der PDF ein Hinweis nach Abschnitt 1.3 Absatz 13 UStAE. 7 und 19 Prozent sind die Alternativen. Kleinunternehmer sehen die Auswahl nicht; der Satz bleibt 0 Prozent, der Hinweis entfällt.
-
Anzahlung verrechnen
Eine eingegangene Anzahlung lässt sich gegen die Gebühr rechnen. Deckt sie den Betrag, wird die neue Rechnung als bezahlt markiert. Ein Überschuss wird als zu erstatten vermerkt. Bei kostenfreier Stornierung wird die Anzahlung storniert und ebenfalls als zu erstatten vermerkt. Eine Überweisung zurück führt das System nicht selbst aus.
-
Einheit frei, Belege verknüpft
Die Buchung erhält den Status storniert, die Einheit ist wieder buchbar. Die neue Rechnung verweist auf die stornierte Buchung und die ursprüngliche Rechnung.
- Im Leistungsumfang, ohne Aufpreis-Modul
- Abgabe nicht in der Gebührenbasis
- Steuersatz wählt der Betrieb
- Alte und neue Rechnung bleiben verbunden
Im Zusammenspiel mit Abgabe und Steuerunterlagen
Welche Übernachtungsabgabe im Haus gilt, bleibt das Thema von Tourismusabgabe und Bettensteuer. In den Steuerunterlagen und im Export für den Steuerberater läuft die Stornogebühr mit dem Satz, der auf der Rechnung steht – nicht pauschal mit 19 Prozent. Eingegangene Zahlungen lassen sich weiter über den Kontoabgleich zuordnen.
Häufige Fragen
Ist die Stornogebühr ein kostenpflichtiges Zusatzmodul?
Nein. Kostenfreie und kostenpflichtige Stornierung gehören zum dokumentierten Leistungsumfang von Vistello Lodge, ohne Aufpreis-Modul.
Woraus wird die Stornogebühr berechnet?
Die Basis sind Übernachtung und Leistungen ohne Übernachtungsabgabe. Die Abgabe fällt bei der Stornierung nicht an. Schnellwahl gibt es für 10, 20, 25, 50, 80, 90 und 100 Prozent sowie für den Betrag einer eingegangenen Anzahlung. Prozent und Bruttobetrag bleiben gekoppelt.
Welcher Steuersatz gilt auf der Ausfallrechnung?
Den Satz legt der Betrieb fest. Voreingestellt ist 0 Prozent. Steht auf der Rechnung keine Umsatzsteuer und handelt es sich nicht um einen Kleinunternehmer, erscheint auf der PDF ein Hinweis nach Abschnitt 1.3 Absatz 13 UStAE. Alternativ sind 7 oder 19 Prozent wählbar. Bei Kleinunternehmern bleibt der Satz bei 0 Prozent, der Hinweis entfällt. Das ist keine Steuerberatung.
Was passiert mit Anzahlung, Buchung und Einheit?
Eine eingegangene Anzahlung lässt sich mit der Stornogebühr verrechnen. Deckt sie die Gebühr, wird die neue Rechnung als bezahlt markiert. Ein Überschuss wird als zu erstatten vermerkt. Bei kostenfreier Stornierung wird die eingegangene Anzahlung storniert und ebenfalls als zu erstatten vermerkt. Buchung und bisherige Aufenthaltsrechnung werden storniert, die Einheit ist wieder frei, die neue Rechnung bleibt mit beiden verknüpft. Anzahlungsrechnungen selbst laufen nicht über diesen Dialog.
Stornogebühr in der Demo
Wir zeigen kostenfreie und kostenpflichtige Stornierung, die Verrechnung einer Anzahlung und die neue Rechnung an einem Beispiel aus Ihrem Betrieb.
